
Última actualización: agosto 2026
Si eres autónomo o llevas una pyme, el calendario fiscal no es un detalle administrativo: es el esqueleto sobre el que se organiza tu tesorería todo el año. Cada trimestre hay una fecha en la que Hacienda espera tu declaración, y llegar tarde no es solo "una multa" genérica — es un recargo que se calcula con una fórmula concreta, y cuanto más tardes, más sube. Vamos a verlo con detalle, con las fechas exactas de 2026 y con lo que realmente te cuesta un despiste.
Por qué esto no es solo "rellenar un modelo"
Cada modelo que presentas es una foto de tu actividad en un periodo concreto: cuánto IVA has repercutido y soportado, cuánto IRPF has retenido a tus trabajadores o profesionales, cuánto adelantas de tu propio IRPF si eres autónomo en estimación directa. Hacienda cruza estos datos entre sí y con lo que declaran tus clientes y proveedores (a través del modelo 347, por ejemplo). Un despiste en una fecha no solo genera un recargo: puede generar una discordancia que años después se traduce en un requerimiento o una comprobación. Por eso el calendario no es logística, es prevención.
La regla general que explica casi todo el sistema
Los modelos trimestrales — IVA, retenciones, pagos fraccionados de IRPF — se presentan del día 1 al 20 del mes siguiente al trimestre que se cierra. Si el día 20 cae en sábado, domingo o festivo nacional, el plazo se traslada automáticamente al siguiente día hábil. Esto está confirmado directamente en la sede electrónica de la AEAT.
Dos matices que la gente pasa por alto constantemente:
- Solo cuentan los festivos nacionales, no los autonómicos ni los locales de tu municipio. Si en tu pueblo es fiesta local el día 20, para Hacienda sigue siendo un día hábil.
- Si domicilias el pago, tu plazo real es más corto que el "oficial". La ley exige un mínimo de 3 días hábiles / 5 días naturales entre el cierre de la domiciliación y el cierre general de presentación. En la práctica, esto significa que si vas a domiciliar, tienes que tener todo listo unos días antes del 20 (normalmente en torno al día 15, pero varía por modelo — confírmalo cada trimestre).
Modelos trimestrales — Calendario completo 2026
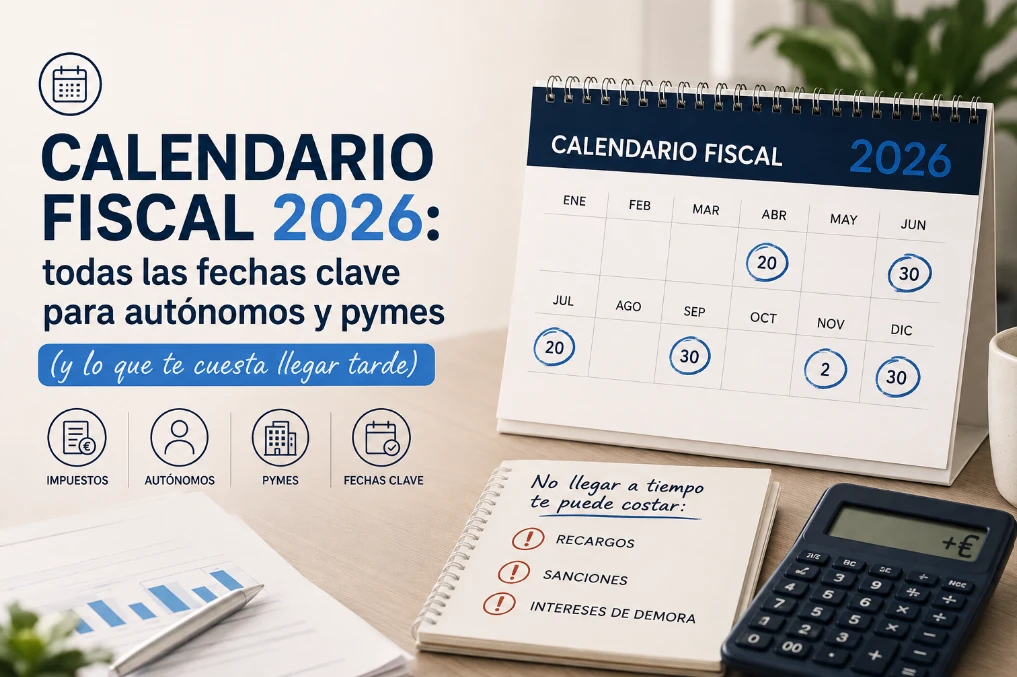
He calculado manualmente el día de la semana de cada fecha límite de 2026 para confirmar si hay prórroga o no. Resultado: ninguna de las tres fechas trimestrales principales de este año se traslada.
| Trimestre | Periodo que liquida | Fecha límite | Día de la semana | ¿Hay prórroga? |
|---|---|---|---|---|
| 4T 2025 | oct-nov-dic 2025 | 30 de enero de 2026 | — | — |
| 1T 2026 | ene-feb-mar | 20 de abril de 2026 | Lunes | No |
| 2T 2026 | abr-may-jun | 20 de julio de 2026 | Lunes | No |
| 3T 2026 | jul-ago-sep | 20 de octubre de 2026 | Martes | No |
| 4T 2026 | oct-nov-dic | 20 de enero de 2027 | — | — |
Modelos afectados en cada una de estas fechas: 303 (IVA), 130/131 (pago fraccionado IRPF), 111 (retenciones a trabajadores y profesionales), 115 (retenciones de alquileres), 123 (retenciones de capital mobiliario) y 349 (operaciones intracomunitarias, si aplica).
El 4T es el trimestre trampa — y aquí es donde más gente se equivoca
A diferencia de los otros tres trimestres, el cierre del año fiscal no tiene una única fecha:
- Los modelos 111, 115, 123, 130 y 131 del 4T se presentan hasta el 20 de enero.
- El 303 del 4T se presenta hasta el 30 de enero, porque va acompañado del resumen anual de IVA (modelo 390).
Es decir: si presentas todo el 20 de enero pensando que "es lo mismo de siempre", vas bien para retenciones y pagos fraccionados, pero te falta margen si aún no tienes cerrado el resumen anual de IVA. Este es, de largo, el error de calendario más común que veo en gestorías — no por desconocimiento del plazo, sino por tratar el 4T como si fuera un trimestre más.
Declaraciones anuales que no son trimestrales
| Modelo | Qué es | Plazo 2026 |
|---|---|---|
| 390 | Resumen anual de IVA | Junto al 303 del 4T (30 de enero) |
| 190 | Resumen anual de retenciones a trabajadores/profesionales | 20 de enero |
| 180 | Resumen anual de retenciones de alquileres | 20 de enero |
| 347 | Operaciones con terceros superiores a 3.005,06 € | Habitualmente finales de febrero — verificar fecha exacta 2026 en AEAT antes de comunicarla a clientes |
| 100 (Renta) | IRPF personas físicas, campaña 2025 | 8 de abril a 30 de junio de 2026 (fuente verificada) |
| 200 (Sociedades) | Impuesto sobre Sociedades | Julio, para ejercicios coincidentes con año natural — confirmar fecha exacta según cierre de cada sociedad |
Si tienes una SL: el modelo 202 tiene su propio ritmo
Además del 303 y del 111 (si tienes empleados), las sociedades presentan el modelo 202 — pagos fraccionados a cuenta del Impuesto sobre Sociedades — en abril, octubre y diciembre. A diferencia del IVA, estas fechas no son universales: dependen del ejercicio fiscal de cada sociedad, así que si llevas varias SL con ejercicios distintos, este es un punto donde no puedes generalizar y necesitas revisarlo cliente por cliente.
Lo que de verdad te cuesta llegar tarde (dato corregido y verificado)
Aquí quiero ser preciso porque es donde más se dice cualquier cosa: desde julio de 2021 (Ley 11/2021), el sistema de recargos por declaración extemporánea sin requerimiento previo de Hacienda (art. 27 LGT) es lineal, no escalonado como antes:
- 1% fijo + 1% adicional por cada mes completo de retraso, con un máximo del 12% (es decir, hasta 12 meses de retraso).
- A partir de los 12 meses, el recargo sube al 15%, y además empiezan a devengarse intereses de demora.
- Si presentas de forma voluntaria y pagas todo en plazo (o con el aplazamiento concedido), tienes derecho a una reducción del 25% sobre ese recargo (art. 27.5 LGT).
Ejemplo práctico: si tu 303 del 2T sale a ingresar 1.000 € y lo presentas 3 meses tarde sin que Hacienda te haya requerido antes, el recargo es del 4% (1% + 3%) = 40 €, sin intereses de demora (los intereses solo empiezan a partir del mes 12). Si pagas todo junto con la reducción del 25%, te quedan 30 €.
Ojo con la diferencia clave: esto aplica cuando tú te adelantas y regularizas de forma espontánea. Si es Hacienda la que te requiere primero, ya no hablamos de recargo sino de sanción (régimen distinto, del art. 191 y siguientes LGT), que puede ser bastante más gravosa. La lección práctica es simple: si se te pasa un plazo, muévete tú antes de que se mueva Hacienda.
Cómo evitar que esto dependa de la memoria
Si gestionas tu propia fiscalidad o llevas varios clientes, la fecha en sí importa menos que el sistema que la sostiene. Algunas ideas prácticas:
- Bloquea en tu calendario el día 10 de cada mes de cierre (abril, julio, octubre, enero) como "fecha de preparación", no de presentación — así tienes margen real antes del 15 (domiciliación) y del 20 (presentación).
- Si domicilias, no dejes la confirmación para el último día: el sistema de la AEAT puede rechazar la domiciliación fuera de su ventana concreta, y ahí no hay recargo del 1% — ahí directamente se te pasa el plazo.
- El 4T necesita una checklist propia, distinta a la de los otros tres trimestres, precisamente porque mezcla plazos.